30/09/2026

FOGAES volvió a cambiar la conversación sobre comprar vivienda en Chile. Desde agosto de 2026, el beneficio conjunto asociado al Fondo de Garantías Especiales y al subsidio a la tasa hipotecaria amplió su cobertura a viviendas nuevas de hasta 6.000 UF, mantiene la posibilidad de financiar hasta el 90% de la propiedad en operaciones elegibles y extendió su vigencia hasta el 31 de mayo de 2028 o hasta agotar los cupos disponibles.
En simple: para muchas personas, el principal obstáculo para comprar no es necesariamente el dividendo, sino juntar el pie. FOGAES busca reducir esa barrera y mejorar las condiciones de financiamiento, siempre sujeto a la evaluación crediticia de cada institución financiera.
Valor máximo de la vivienda nueva.
En operaciones elegibles y sujetas a evaluación.
Máximo contemplado tras la ampliación de 2026.
¿Qué es FOGAES y cómo funciona en 2026?
FOGAES es el Fondo de Garantías Especiales. Para la compra de vivienda nueva, el Estado entrega una garantía que respalda parte del crédito hipotecario frente a la institución financiera. Esa garantía se asigna conjuntamente con el subsidio a la tasa de interés para viviendas nuevas.
Eso no significa que el Estado pague una parte del departamento ni que el crédito quede aprobado automáticamente. La lógica es otra: al reducir parte del riesgo para la entidad financiera, se facilita que una operación elegible pueda alcanzar un financiamiento de hasta 90%, lo que permite que el comprador aporte un pie cercano al 10%.
El MINVU explica el beneficio conjunto como una herramienta para disminuir tanto el pie exigido como el monto del dividendo mensual.
¿Qué cambió en FOGAES durante 2026?
La ampliación aprobada en agosto de 2026 modificó tres variables especialmente relevantes para quien está pensando comprar una vivienda nueva:
- El precio máximo de la vivienda subió de 4.000 a 6.000 UF.
- El número máximo de subsidios aumentó de 50.000 a 80.000.
- El plazo para solicitar financiamientos se extendió hasta el 31 de mayo de 2028.
Estos cambios están establecidos en la Ley N.º 21.836 y en los reglamentos actualizados del programa.
¿Cuánto pie necesito para comprar una vivienda con FOGAES?
Uno de los principales atractivos del programa es la posibilidad de llegar a un financiamiento de hasta 90% del valor de la vivienda. En ese escenario, el comprador aporta aproximadamente un 10% de pie.
Para dimensionarlo, pensemos en una vivienda de 3.000 UF:
| Escenario | Pie | Ahorro inicial |
|---|---|---|
| Financiamiento 80% | 20% | 600 UF |
| Financiamiento 90% | 10% | 300 UF |
La diferencia son 300 UF de ahorro inicial. Para alguien que tiene capacidad de pago mensual, pero todavía no ha acumulado un pie de 20%, esa diferencia puede cambiar completamente el momento en que puede evaluar una compra.
¿Por qué FOGAES puede ayudar a bajar el dividendo?
Junto con la garantía FOGAES, el programa contempla un subsidio de hasta 60 puntos base sobre la tasa de interés hipotecaria. Además, MINVU utiliza como referencia un efecto conjunto cercano a un punto porcentual en la tasa final para ilustrar el impacto potencial del programa.
En su ejemplo oficial para una vivienda de 4.000 UF financiada a 30 años, una reducción referencial de tasa desde aproximadamente 4% a 3% lleva el dividendo estimado desde cerca de $644.000 a $570.000 mensuales: alrededor de $74.000 menos al mes.
Es un ejemplo, no una promesa de tasa. El resultado real dependerá de la institución financiera, plazo, seguros, perfil del cliente y condiciones vigentes al momento de solicitar el crédito.
¿Qué requisitos tiene FOGAES en 2026?
En términos generales, el programa está dirigido a personas naturales que compren viviendas nuevas en primera venta, con un valor que no supere las 6.000 UF y que cumplan con las condiciones del programa y de la institución financiera participante.
La normativa permite considerar estacionamiento y bodega dentro del valor de la vivienda siempre que el total no supere las 6.000 UF. También establece que el beneficio no aplica a operaciones originadas en promesas de compraventa anteriores al 31 de diciembre de 2024.
¿Cómo se solicita FOGAES al pedir un crédito hipotecario?
No existe una postulación paralela que el comprador tenga que completar por su cuenta. El proceso parte eligiendo una vivienda elegible y solicitando el financiamiento en una institución adscrita.
- Eliges una vivienda nueva que cumpla con los requisitos.
- Solicitas el crédito hipotecario en una institución financiera participante.
- La entidad evalúa tu capacidad crediticia y la operación.
- Si el crédito es aprobado y cumple las condiciones, el beneficio se aplica dentro del proceso financiero.
Actualmente MINVU informa 18 entidades participantes, entre bancos, cooperativas, mutuarias e hipotecarias.
Si quieres entender mejor qué comparar entre ofertas —tasa, CAE, seguros y costos— revisa también nuestra guía de crédito hipotecario en Chile.
¿Dónde encontrar departamentos con FOGAES en Temuco?
Este es el punto donde el beneficio deja de ser solamente una noticia y pasa a convertirse en una alternativa concreta.
Hoy Onewaite cuenta con Stepke 457, un proyecto de entrega inmediata en Temuco cuya oferta se encuentra dentro del rango máximo de 6.000 UF del programa. El proyecto parte actualmente desde 2.594 UF y contempla departamentos Estudio, 1 dormitorio y 2 dormitorios.
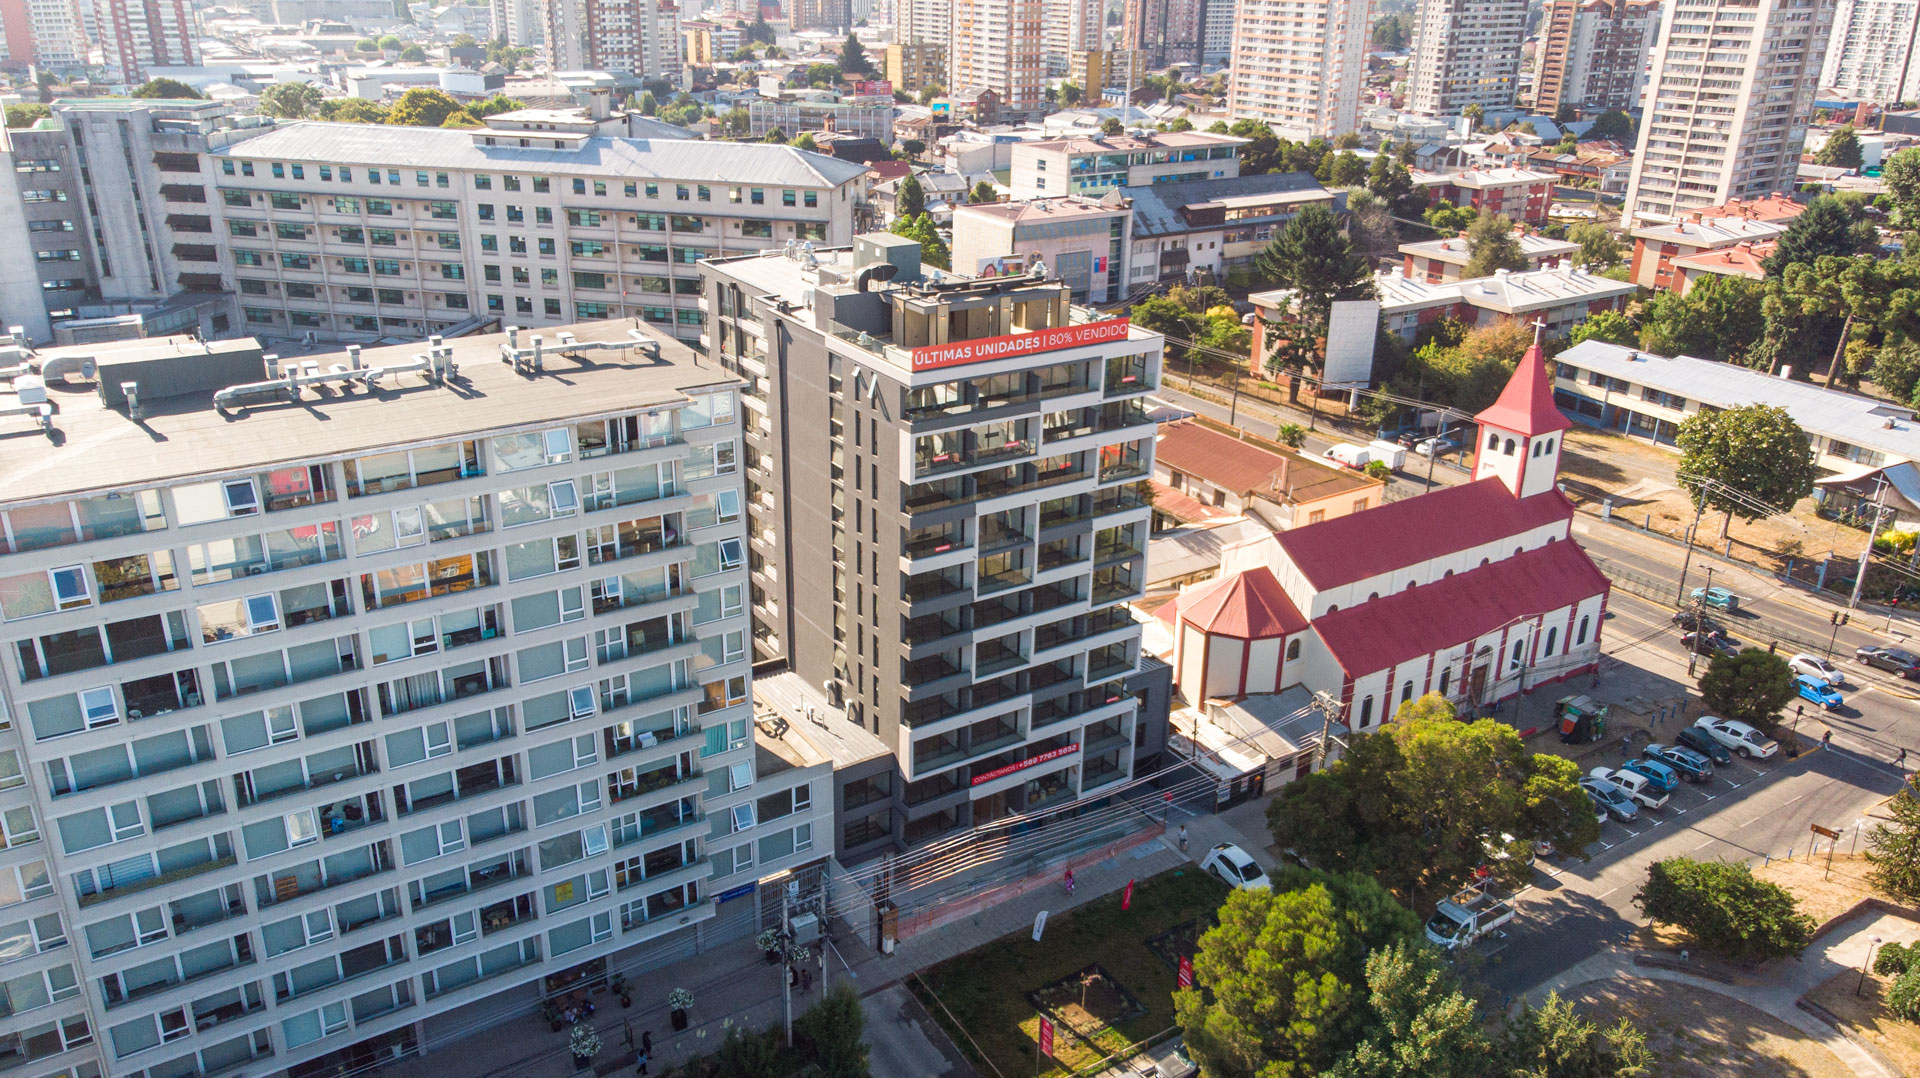
Stepke 457: entrega inmediata y financiamiento para evaluar hoy
Stepke 457 está ubicado en Av. Prieto Norte 457, en el distrito universitario de Temuco, y cuenta con amenities como skybar, gimnasio, bike room y bodega e-commerce. Al encontrarse en entrega inmediata, permite evaluar hoy mismo la unidad, el pie, el financiamiento y el escenario de compra.
Conoce Stepke 457, revisa sus tipologías y disponibilidad aquí →
¿FOGAES hace que cualquier compra sea conveniente?
No necesariamente. Una mejor condición de financiamiento puede ser muy valiosa, pero no reemplaza el análisis de la propiedad.
Antes de decidir conviene mirar la ecuación completa: precio, ubicación, pie, dividendo, capacidad de pago, plazo, potencial de arriendo y objetivo de la compra.
FOGAES puede mejorar dos variables críticas —el capital inicial y el costo financiero—, pero la propiedad igualmente tiene que hacer sentido para tu realidad.
Preguntas frecuentes sobre FOGAES 2026
¿FOGAES garantiza que el banco me aprobará el crédito?
No. La aprobación sigue dependiendo de la evaluación crediticia de cada institución financiera.
¿Hasta cuándo estará vigente FOGAES?
Las solicitudes de financiamiento pueden realizarse hasta el 31 de mayo de 2028 o hasta que se agoten los cupos disponibles.
¿Tengo que postular directamente en MINVU?
No. Una vez aprobada una operación elegible por una institución financiera adscrita, el beneficio se gestiona dentro del proceso del crédito.
¿Puedo incluir estacionamiento y bodega?
Sí. La regulación permite incorporarlos en el valor considerado para el beneficio siempre que el total no supere las 6.000 UF. También pueden adquirirse por separado, pero en ese caso esos bienes no quedan cubiertos por el beneficio.
¿Vale la pena evaluar FOGAES ahora?
La gran diferencia de FOGAES no está en “regalar” una vivienda, sino en hacer más accesible la estructura financiera de la compra. Reducir el pie requerido y mejorar la tasa puede acercar una decisión que, con condiciones tradicionales, parecía varios años más lejos.
Si estás evaluando comprar en Temuco, el paso útil no es asumir que calificas ni descartarlo de antemano: es hacer los números con tu situación real.
¿Quieres saber si Stepke 457 calza con tu presupuesto?
Revisa el proyecto y sus tipologías o conversa con nuestro equipo para evaluar precio, pie y financiamiento según tu caso.
Información referencial y vigente al 30 de septiembre de 2026. La elegibilidad, aprobación crediticia, tasa, porcentaje de financiamiento y condiciones finales dependen de la institución financiera y del perfil del solicitante. Revisa siempre las condiciones oficiales del programa y tu oferta de crédito antes de tomar una decisión.